Istoricul de credit, scorul FICO și regulile de raportare explicate pe înțelesul tuturor: ce date se păstrează, cât timp și cum îți poți verifica gratuit propria situație.
Pe scurt
- La finalul lui 2025, 4,58 milioane de români aveau cel puțin un credit activ, cu un total de 8,15 milioane de împrumuturi la bănci și IFN-uri.
- Informațiile din Biroul de Credit, atât cele pozitive, cât și cele negative, se păstrează 4 ani.
- Fiecare persoană își poate verifica gratuit, o dată pe an, raportul de credit.
- Dacă o cerere îți este respinsă pe baza unei astfel de verificări, finanțatorul este obligat să te informeze imediat și gratuit.
Pentru multe familii din Prahova, 2026 a adus cheltuieli fixe mai mari. La Ploiești, de exemplu, impozitul pe clădirile rezidențiale ale persoanelor fizice a crescut cu aproape 80%, potrivit datelor transmise de Serviciul Public Finanțe Locale către Agerpres. Când bugetul lunar devine mai strâns, crește și riscul ca o rată să fie plătită cu întârziere.
Tocmai în astfel de momente contează cel mai mult istoricul de credit. Mulți români află de existența Biroului de Credit abia când o cerere de împrumut le este refuzată, iar instituția are pentru mulți reputația unei „liste negre”. În realitate, lucrurile sunt mai nuanțate.
Biroul de Credit nu decide cine primește un împrumut și cine nu. El păstrează istoricul de plată al fiecărui client, iar finanțatorii îl consultă pentru a estima riscul unei noi finanțări. Un istoric bun poate deschide uși, iar unul cu probleme le poate închide pentru o vreme.
Ce este, de fapt, Biroul de Credit și ce informații păstrează?
Biroul de Credit este o societate privată, înființată la sfârșitul anului 2003, ai cărei acționari sunt în principal bănci. Rolul său este să centralizeze datele despre creditele persoanelor fizice, raportate de instituțiile participante în sistem.
Potrivit datelor Biroului de Credit, citate de Ghișeul Bancar, 4,58 milioane de români aveau la finalul lui 2025 cel puțin un credit activ, iar numărul total al împrumuturilor ajungea la 8,15 milioane. Practic, aproape fiecare familie din România are cel puțin un membru cu un istoric înregistrat în sistem.
Informațiile păstrate nu se limitează la întârzieri. Sistemul înregistrează și creditele plătite la timp, sumele împrumutate, durata contractelor și interogările făcute de finanțatori. Un istoric pozitiv contează la fel de mult ca absența problemelor.
Înainte de a depune o cerere, merită să citești condițiile de eligibilitate publicate de fiecare finanțator, de exemplu pe https://horacredit.ro/. Astfel, știi din timp ce documente și verificări sunt necesare.
Mituri și realitate
- „Biroul de Credit este o listă neagră.” Fals: sistemul păstrează și istoricul pozitiv, adică ratele plătite corect.
- „Dacă plătesc restanța, dispar imediat din sistem.” Fals: informația rămâne încă 4 ani, dar cu mențiunea că datoria a fost achitată.
- „O firmă mă poate șterge contra cost.” Fals: datele corecte nu pot fi eliminate înainte de termen, indiferent de cine promite acest lucru.
Cum se calculează scorul FICO și de ce contează?
Pe baza datelor din sistem, Biroul de Credit calculează scorul FICO, un număr cuprins între 300 și 850. Cu cât scorul este mai mare, cu atât riscul estimat de neplată este mai mic, iar finanțatorul te poate privi ca pe un client mai de încredere.
Scorul nu este o notă dată „după ureche”. Modelul FICO folosește cinci factori, fiecare cu o pondere aproximativă, așa cum arată graficul de mai jos.
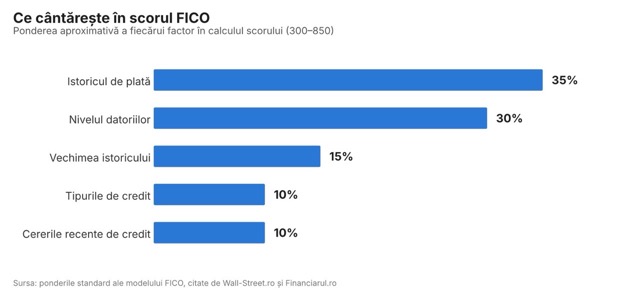
Istoricul de plată cântărește cel mai mult, urmat de nivelul datoriilor raportat la limitele disponibile. Vechimea istoricului, tipurile de credit folosite și numărul cererilor recente completează calculul.
Pentru ca scorul să poată fi calculat, este nevoie de cel puțin un credit cu minimum două actualizări transmise de finanțator. Din acest motiv, lipsa totală a unui istoric nu este neapărat un avantaj: fără date, finanțatorul are mai puține repere pentru a evalua o cerere.
Scorul nu este fix. El se actualizează pe măsură ce finanțatorii transmit informații noi, astfel că plățile făcute la timp în lunile următoare îl pot îmbunătăți treptat. În schimb, o întârziere recentă cântărește, de regulă, mai mult decât una mai veche, deja rezolvată.
Cât timp rămân datele în sistem?
Regula generală este simplă: informațiile se păstrează 4 ani. Termenul se aplică atât datelor negative, precum întârzierile la plată, cât și celor pozitive, adică ratelor achitate corect.
În cazul unei restanțe, cei 4 ani se calculează de la momentul în care datoria a fost achitată, nu de la data la care a apărut întârzierea. Istoricul rămâne vizibil, dar arată că problema a fost rezolvată. Ștergerea anticipată este posibilă doar dacă informațiile sunt eronate sau dacă procedura legală de notificare nu a fost respectată.
Când și cum poți fi raportat pentru o întârziere?
O întârziere de câteva zile nu ajunge automat în Biroul de Credit. Potrivit practicii descrise de specialiștii în drept bancar, raportarea negativă are loc, de regulă, după ce restanța depășește 30 de zile de la scadență.
În plus, regulile privind prelucrarea datelor obligă finanțatorul să te anunțe cu cel puțin 15 zile calendaristice înaintede a transmite informația. Notificarea poate fi trimisă în scris, prin e-mail, prin SMS sau telefonic. Este ultimul moment în care poți achita restanța sau discuta o soluție cu finanțatorul.
Dacă primești o astfel de notificare, cel mai bine este să nu o ignori. Un telefon dat la timp finanțatorului poate face diferența între o problemă rezolvată rapid și o mențiune negativă care rămâne în istoric timp de 4 ani.
Ce faci dacă o cerere de credit îți este respinsă?
Un refuz nu trebuie să rămână fără explicație. Potrivit art. 32 din OUG nr. 50/2010 privind contractele de credit pentru consumatori, dacă respingerea cererii se bazează pe consultarea unei baze de date, creditorul este obligat să te informeze imediat și gratuit despre rezultatul consultării și despre baza de date folosită.
Informarea se face în scris sau, la cererea ta, în forma pe care o alegi și pe care finanțatorul o acceptă. Cu aceste date, poți verifica dacă refuzul are la bază o informație reală sau o eroare de raportare. Dacă descoperi o greșeală, corectarea se cere finanțatorului care a transmis datele, nu Biroului de Credit.
Cum îți verifici gratuit raportul de credit?
Orice persoană are dreptul să își vadă propriile date. Raportul de credit poate fi solicitat gratuit o dată pe an, direct de pe site-ul Biroului de Credit, prin crearea unui cont, sau prin aplicația oficială a instituției. Solicitările suplimentare din același an au un cost redus.
Raportul îți arată toate creditele active și închise, istoricul de plată și finanțatorii care au consultat datele tale. Iată un traseu simplu pentru o verificare utilă:
- Solicită raportul cu câteva săptămâni înainte de a aplica pentru un credit nou.
- Verifică fiecare credit listat, inclusiv sumele, datele și statutul plăților.
- Notează eventualele erori, precum un credit pe care nu l-ai contractat sau o restanță deja achitată.
- Cere corectarea direct finanțatorului care a raportat datele.
- Păstrează dovezile de plată până la închiderea completă a fiecărui contract.
Ce poți face pentru un istoric de credit sănătos?
Un istoric bun nu se construiește peste noapte, dar se poate îmbunătăți constant prin câteva obiceiuri simple:
- Plătește ratele la timp: o plată automată setată cu câteva zile înainte de scadență reduce riscul unei întârzieri din neatenție.
- Evită multe cereri de credit într-un timp scurt: interogările repetate pot transmite semnalul unei nevoi urgente de finanțare.
- Folosește doar o parte din limitele disponibile: un grad mare de îndatorare cântărește în scor.
- Comunică din timp cu finanțatorul: dacă știi că vei avea dificultăți, o discuție înainte de scadență deschide mai multe opțiuni.
Riscul de neplată din piață rămâne, în ansamblu, redus. Potrivit Băncii Naționale a României, rata creditelor neperformante era de 2,89% în iunie 2026, ușor peste nivelul de la finalul anului 2025. Marea majoritate a românilor își plătesc ratele corect, iar un istoric curat este, de fapt, situația obișnuită.
Biroul de Credit nu este o pedeapsă, ci o oglindă a felului în care îți gestionezi împrumuturile. Cu cât îți cunoști mai bine propriul istoric, cu atât deciziile financiare devin mai sigure, chiar și într-un an în care cheltuielile fixe ale multor familii au crescut.
Acest material are caracter informativ și nu reprezintă consultanță financiară sau juridică. Înainte de a contracta orice credit, citește cu atenție contractul și informațiile precontractuale, verifică DAE și costul total și analizează-ți capacitatea reală de rambursare. Regulile de raportare pot fi detaliate în informările specifice fiecărui finanțator.
(Articol partener)